
Pour un artisan du bâtiment, l’assurance décennale est obligatoire lorsque les travaux peuvent engager sa responsabilité décennale. Elle doit être souscrite avant l’ouverture du chantier, en construction comme en rénovation. Elle protège le maître d’ouvrage contre certains dommages graves et évite à l’entreprise de financer seule des réparations très coûteuses.
Responsabilité, garantie et assurance décennales : trois notions à distinguer
Les articles 1792 à 1792-2 du Code civil, issus notamment de la loi Spinetta du 4 janvier 1978, posent le principe de la responsabilité décennale. Un constructeur est présumé responsable pendant dix ans à compter de la réception des travaux lorsque certains dommages apparaissent.
- La responsabilité décennale est l’obligation juridique de réparer les dommages graves imputables aux travaux.
- La garantie décennale désigne la protection due au maître d’ouvrage pendant dix ans.
- L’assurance décennale est le contrat qui permet au professionnel assuré de transférer ce risque à son assureur, dans les limites prévues par le contrat.
Cette assurance ne couvre pas toutes les malfaçons esthétiques. Elle concerne les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination : fissures structurelles, effondrement, infiltrations majeures, défaut d’étanchéité rendant un local inutilisable ou installation dangereuse intégrée à l’ouvrage.
Qui doit être assuré et pour quels travaux ?
L’article L. 241-1 du Code des assurances impose une assurance de responsabilité décennale aux professionnels dont la responsabilité peut être engagée sur un ouvrage. Le statut juridique ne supprime pas cette obligation. Artisan indépendant, société, auto-entrepreneur ou entreprise générale sont concernés selon la nature réelle de leurs interventions.
| Métier ou intervention | Situation généralement concernée | Point de vigilance |
|---|---|---|
| Maçonnerie, charpente, couverture | Oui, très fréquemment | Solidité, structure et étanchéité |
| Plomberie, électricité, chauffage, étanchéité | Souvent, selon l’intégration et la gravité du désordre | Impropriété à destination ou risque d’incendie |
| Carrelage, menuiserie, plâtrerie | Selon les travaux et leurs conséquences | Éléments indissociables et défauts d’usage |
| Peinture décorative, entretien courant | Pas systématiquement | La simple finition ne suffit généralement pas |
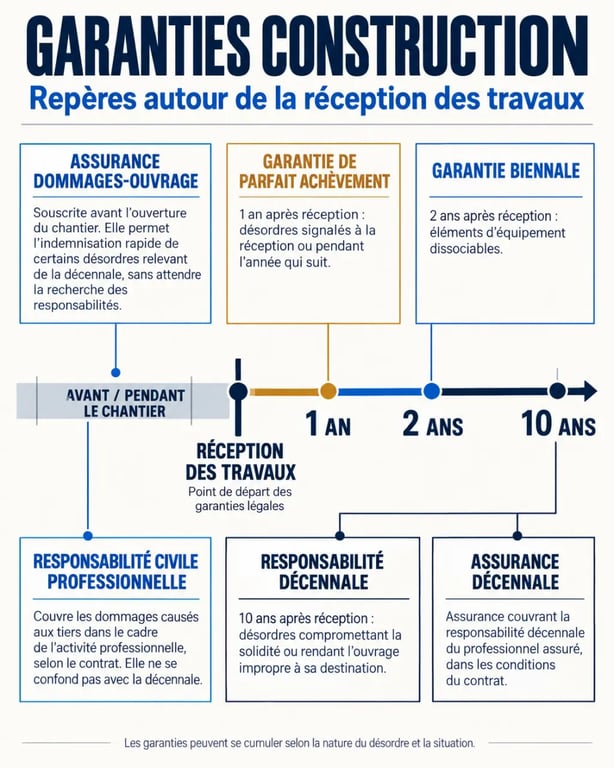
Le nom du métier ne suffit donc pas à déterminer l’obligation. Un peintre qui réalise uniquement une finition décorative n’est pas dans la même situation qu’un professionnel qui intervient sur un système d’étanchéité. Un équipement mobile ou facilement remplaçable relève plus souvent de la garantie biennale de bon fonctionnement, applicable pendant deux ans, que de la garantie décennale.
Rénovation et sous-traitance : deux situations à examiner
La rénovation n’est pas exclue du dispositif. Une réfection de toiture, une extension, la création d’une salle d’eau ou une intervention sur la structure peuvent relever de la décennale. Pour un sous-traitant, l’obligation légale d’assurance décennale ne s’applique pas dans les mêmes conditions que pour l’entreprise directement liée au maître d’ouvrage. Il reste toutefois exposé à sa responsabilité contractuelle envers son donneur d’ordre. Une couverture adaptée doit donc être vérifiée avant le début des travaux.
Le bon moment et les bons documents avant le chantier
La souscription doit être effective avant le commencement des travaux. Attendre la signature du devis, l’arrivée sur le chantier ou l’apparition d’un problème est trop tardif. Le professionnel doit aussi déclarer précisément toutes ses activités. Une activité nouvelle, comme la pose d’étanchéité ou l’installation de panneaux, peut ne pas être couverte si elle ne figure pas dans le contrat.
Avant de signer, le maître d’ouvrage peut demander l’attestation d’assurance décennale. Le devis doit mentionner l’identité de l’assureur et le numéro du contrat. Pour comparer les informations pratiques liées aux démarches et aux professionnels, il est possible de consulter ce site pendant la préparation du chantier.
Vérifier une attestation au-delà de sa simple existence
Une attestation utile ne se limite pas à un tampon administratif. Vérifiez l’identité de l’entreprise, la période de validité, les coordonnées de l’assureur, les activités garanties et, lorsque le document le précise, la zone géographique ou les limites de couverture. Les travaux commandés doivent correspondre aux activités déclarées.
Un chantier rassemble souvent plusieurs interventions : gros œuvre, réseaux encastrés, isolation, revêtements, équipements et finitions. Le risque se situe parfois dans leurs raccords. Une traversée de toiture mal traitée, un raccord de membrane ou une gaine mal intégrée peut transformer une prestation secondaire en désordre d’étanchéité global. Examiner ces interfaces permet de poser les bonnes questions à l’assureur et de décrire précisément le périmètre du devis.
Ce que couvre la décennale et ce qu’elle ne remplace pas
La réception des travaux déclenche le délai de dix ans. L’assureur à mobiliser est en principe celui qui couvrait l’entreprise au moment de la réalisation du chantier. Selon le contrat, il peut prendre en charge les réparations ou la reconstruction, sous réserve des franchises, plafonds et exclusions applicables.
La décennale ne remplace pas les autres garanties. La garantie de parfait achèvement couvre les désordres signalés durant l’année suivant la réception. La garantie biennale vise certains équipements pendant deux ans. La responsabilité civile professionnelle couvre notamment les dommages causés avant réception ou ceux qui ne relèvent pas de la décennale. Enfin, l’assurance dommages-ouvrage est souscrite par le maître d’ouvrage pour accélérer l’indemnisation de certains sinistres graves, avant les recours entre assureurs.
Sanctions, coût et choix d’un contrat adapté
L’absence d’assurance obligatoire expose le professionnel aux sanctions prévues par l’article L. 243-3 du Code des assurances : jusqu’à 75 000 euros d’amende et jusqu’à 6 mois d’emprisonnement. Le risque le plus lourd peut toutefois être financier. En cas de sinistre, l’artisan non assuré peut devoir payer les travaux de reprise sur ses fonds propres, avec un impact direct sur sa trésorerie et parfois sur son patrimoine.
Le prix d’une assurance décennale dépend notamment du métier, du chiffre d’affaires, de l’effectif, de l’expérience, des qualifications, des antécédents de sinistres, des activités déclarées, des plafonds de garantie et de la franchise. Pour comparer les offres, examinez d’abord le périmètre des activités assurées, avant le montant de la cotisation. Un contrat moins cher, mais incapable de couvrir une prestation réellement vendue, crée une économie risquée. Toute évolution de l’activité doit être signalée à l’assureur avant d’accepter le chantier concerné.

No responses yet